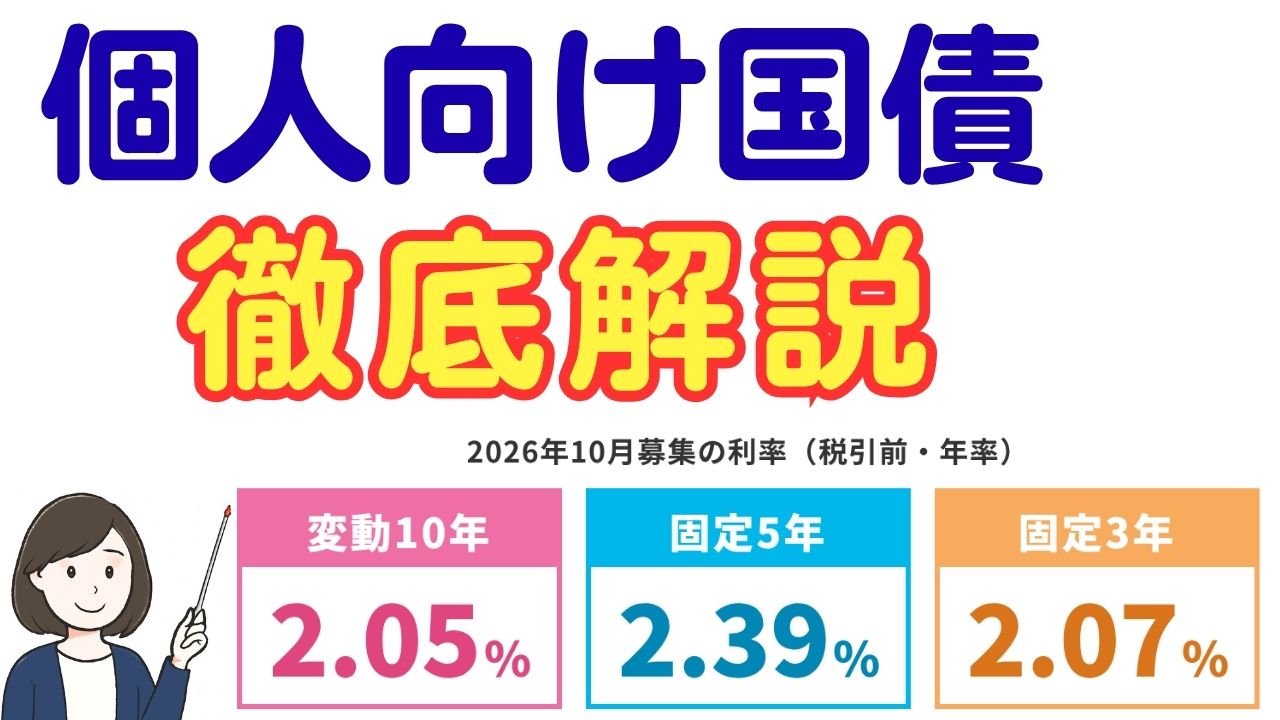
国債は国が発行する債券で、半年ごとに利子を受け取れ、満期時には元本が返ってきます。国が元本と利子の支払いを約束しているため信用度が非常に高く、元本割れのリスクは実質的にありません(国が破綻しない限り)。
発行から1年が経過すれば、1万円単位でいつでも中途換金が可能なため、流動性も比較的高い商品です。

私は個人向け国債を定期的に購入しています!
個人向け国債とは?特徴
個人向け国債(こじんむけこくさい)は、日本政府が私たち個人投資家向けに発行する債券です。国が資金を調達するために、私たち個人からお金を借り入れる仕組みのひとつで、あらかじめ決められた返済期日(償還期日)までに、国は元本と利子を支払うことを約束しています。
- 購入単位は1万円以上(1万円単位)、上限なし
- 利子は年2回(半年ごと)に支払われる
- 発行から1年経過後は1万円単位で中途換金が可能
(※直前2回分の利子相当額が差し引かれる) - 国が元本と利子の支払いを約束しており、信用度が高い
- どのタイプも最低0.05%の金利が保証されている
個人向け国債の種類(変動10年・固定5年・固定3年)
個人向け国債には、変動金利型の「変動10年」、固定金利型の「固定5年」「固定3年」の3タイプがあり、それぞれの主な特徴は以下のとおりです。
| 変動10年 | 固定5年 | 固定3年 | |
|---|---|---|---|
| 金利タイプ | 変動(半年ごとに見直し) | 固定 | 固定 |
| 適用利率 | 基準金利 × 0.66 | 基準金利 − 0.05% | 基準金利 − 0.03% |
| 最低金利 | 0.05% | 0.05% | 0.05% |
| 満期 | 10年 | 5年 | 3年 |
| 主な特徴 | 市場金利が上がると利率も上がる | 5年間金利が固定。将来の金利低下に強い | 短期運用向き。満期が近く使いやすい |
| おすすめの人 | 長期で預けてもよい人、今後の金利上昇に備えたい人 | 中期的に安定した利回りを求める人 | 資金を短期間運用したい人 |
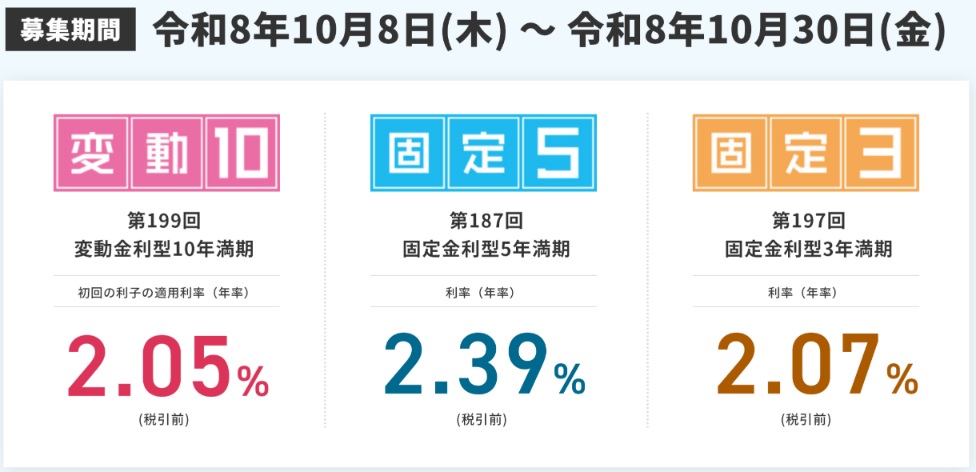
2026年10月募集分の個人向け国債の利率は下記のとおりです。
| 種類 | 適用利率(税引前) | 適用利率(税引後) |
|---|---|---|
| 変動10年(第199回) | 2.05%(初回) | 1.6335425% |
| 固定5年(第187回) | 2.39% | 1.9044715% |
| 固定3年(第197回) | 2.07% | 1.6494795% |
募集期間:2026年10月8日(木)〜10月30日(金)/発行日:2026年11月16日(月)
3タイプすべてが2%を超えました!
変動10年の利率は、半年ごとに市場金利(10年固定利付国債の利回り)に連動して見直され、上昇すれば増え、下がっても年0.05%の最低利率が保証されています。
▼金利イメージ図
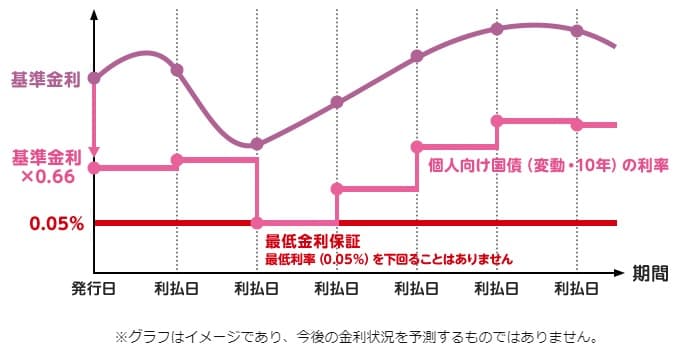
一方、固定型(3年・5年)は発行時の利率で固定されるため、途中で市場金利が上がっても受け取れる利息は変わりません。
2026年10月募集分は、固定5年(2.39%)が変動10年(2.05%)を上回っています。今後も金利上昇が続くと考えるなら、半年ごとに利率が見直される「変動10年」が有利です。ただし、今後さらに金利が上がるか下がるかは不透明です。
現在の高い利率を確実に確保したい場合は、「固定5年」や「固定3年」を選ぶのもよいでしょう。
最新の利率とこれまでの推移
円金利の上昇を受けて、個人向け国債の適用利率も上昇が続いています。2026年10月募集分では、3タイプそろって2%台に乗りました。
個人向け国債の適用利率の推移(2022年1月〜2026年10月募集)
※募集月ベース 出典:財務省発表データをもとに作成
▼適用利率の推移(直近1年・募集月ベース)
| 募集月 | 変動10年 | 固定5年 | 固定3年 |
|---|---|---|---|
| 2025年10月 | 1.08% | 1.22% | 1.01% |
| 2025年11月 | 1.10% | 1.19% | 0.99% |
| 2025年12月 | 1.23% | 1.35% | 1.10% |
| 2026年1月 | 1.39% | 1.59% | 1.30% |
| 2026年2月 | 1.48% | 1.66% | 1.39% |
| 2026年3月 | 1.40% | 1.58% | 1.34% |
| 2026年4月 | 1.55% | 1.79% | 1.51% |
| 2026年5月 | 1.67% | 1.89% | 1.57% |
| 2026年6月 | 1.74% | 1.86% | 1.51% |
| 2026年7月 | 1.80% | 1.95% | 1.56% |
| 2026年8月 | 1.87% | 2.06% | 1.71% |
| 2026年9月 | 1.95% | 2.24% | 1.96% |
| 2026年10月 | 2.05% | 2.39% | 2.07% |
※変動10年は初回の適用利率です。発行日は募集月の翌月です。
変動10年の金利計算方法は現在「基準金利×0.66」ですが、2011年7月以前は「基準金利−0.80%」という方式でした。
ネット銀行や信用組合の中には、さらに高金利の定期預金もありますが、「口座開設の手間」や「満期時の手続き」などを面倒に感じる方には、変動10年のほうが気楽かもしれません。一度購入してしまえば、10年間は基本的にほったらかしでよいので、手間をかけずに運用できます。
個人向け国債のメリット・デメリット
メリット
- 安全性が高い(元本割れのリスクがほぼない)
- 少額から運用できる(1万円から、1万円単位)
- 一般的な預貯金よりも金利が高い
- 中途換金しても元本割れしない
- 手数料無料(どこで買っても)
- 毎月募集されるので購入しやすい
デメリット
- 収益性は高くない
- 購入後1年経過しないと中途換金できない
- 中途換金すると中途換金調整額(直前2回分の税引後利子相当額)が差し引かれる
中途換金のペナルティは?1年で換金すると利子はほぼゼロ
個人向け国債は、発行から1年以内は原則として換金できません(災害や保有者が亡くなった場合など特別な事情を除く)。発行から1年経過すれば、額面1万円単位でいつでも中途換金が可能です。
中途換金すると、「直前2回分の各利子(税引前)相当額 × 0.79685」が差し引かれます(中途換金調整額)。0.79685は「1−20.315%(税率)」のことで、つまり直前2回分の税引後の利子と同じ額が差し引かれるイメージです。ただし、手数料等はかからないため、中途換金しても元本割れすることはありません。
▼中途換金のイメージ図
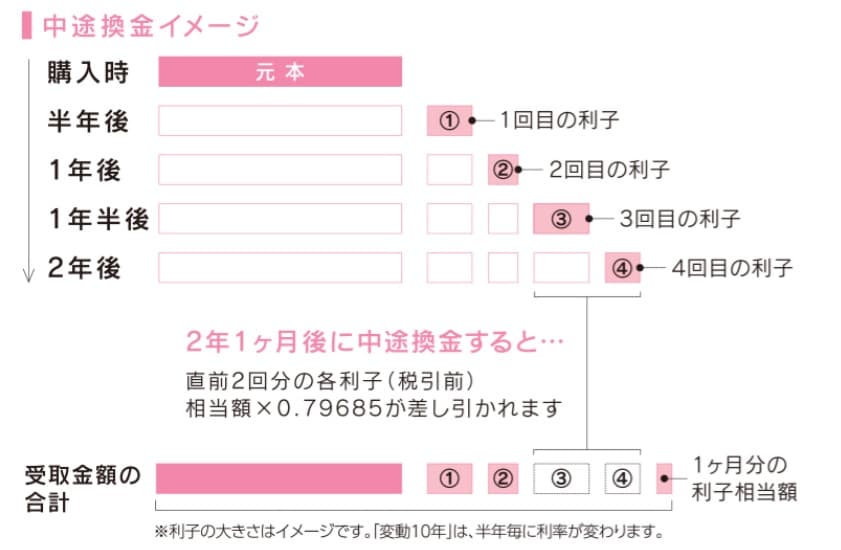
上記イメージ図の2年1か月後に中途換金した場合、
「元本+1回目の利子+2回目の利子+5回目の利子の1か月分」−「中途換金調整額(3回目の利子と4回目の利子×0.79685)」となります。
では、具体的にどうなるのかシミュレーションしてみましょう。下記は年利2%の個人向け国債100万円分を保有していた場合の例です。
▼1年で中途換金した場合
| 項目 | 金額 | 計算式 |
|---|---|---|
| 1年間に受け取った利子(税引前) | 20,000円 | 100万円 × 2% |
| 1年間に受け取った利子(税引後) | 15,937円 | 20,000円 × 0.79685 |
| 中途換金調整額(差し引かれる額) | 15,937円 | 直前2回分の利子20,000円 × 0.79685 |
| 手元に残る利子 | 約0円 | 15,937円 − 15,937円 |
1年で中途換金すると、それまでに受け取った税引後の利子とほぼ同じ額が差し引かれるため、実質的に利子はほとんど残りません(元本は戻ります)。
▼2年で中途換金した場合
| 項目 | 金額 | 計算式 |
|---|---|---|
| 2年間に受け取った利子(税引後) | 31,874円 | 15,937円 × 2年 |
| 中途換金調整額(差し引かれる額) | 15,937円 | 直前2回分の利子20,000円 × 0.79685 |
| 手元に残る利子 | 15,937円 | 31,874円 − 15,937円 |
2年で中途換金した場合の実質利回りは年0.80%程度(税引後)となり、1年での換金に比べるとかなり改善します。
以下は、100万円分の個人向け国債(年利2%)を保有し、1年〜5年で中途換金した場合の一覧表です。
※計算は簡易的な概算です。実際は換金日までの経過利子なども加わるため、金額は異なります
| 保有年数 | 受取利子 (税引後) | 中途換金 調整額 | 手元に残る利子 | 実質利回り (年率・税引後) |
|---|---|---|---|---|
| 1年 | 15,937円 | 15,937円 | 0円 | 0.00% |
| 2年 | 31,874円 | 15,937円 | 15,937円 | 0.80% |
| 3年 | 47,811円 | 15,937円 | 31,874円 | 1.06% |
| 4年 | 63,748円 | 15,937円 | 47,811円 | 1.20% |
| 5年 | 79,685円 | 15,937円 | 63,748円 | 1.27% |
(参考)中途換金せずに保有し続けた場合の税引後利回りは年約1.59%です。
保有期間が長くなるほど中途換金調整額の影響が小さくなり、実質利回りがよくなります。少なくとも1年で換金すると利子はほぼ残らないので、しばらく使う予定のないお金で購入するのがおすすめです。
財務省のホームページでは中途換金のシミュレーションができます。
参考:中途換金シミュレーション【財務省ホームページ】
「定期預金」と「個人向け国債」の比較
個人向け国債も銀行の定期預金も安全資産に分類され、よく似ていますが、次のような違いがあります。
| 項目 | 個人向け国債 | 定期預金 |
|---|---|---|
| 安全性 | 国が元本と利子の支払いを約束(上限なし) | 預金保険制度で1金融機関あたり元本1,000万円までとその利息が保護 |
| 金利 | 変動10年なら金利上昇に追随 | 高金利のものもあるが、預入期間中は固定 |
| 途中解約 | 1年経過後は可能(直前2回分の利子相当額が差し引かれるが元本割れなし) | 可能(利息は減るが元本割れなし) |
| 利子の受取り | 年2回(半年ごと) | 原則満期時(2年以上の定期は中間利払いあり) |
| リスク | 日本がデフォルトした場合 | 銀行が破綻した場合(1,000万円超の部分) |
ネット銀行などには高金利の定期預金もあり、利率だけを見れば定期預金のほうが有利なケースもあります。
しかし、現在のような金利上昇局面では、個人向け国債(変動10年)のほうが金利の上昇に追随できるメリットがあります。
また、個人向け国債は日本国が破綻しない限り元本が全額返ってくる(上限なし)ので、高額資産を安全に守りたい人には魅力的な選択肢となります。
資産の管理をマメにできる人であれば(満期時に金利の高い銀行に預け直すなど)、高金利のネット銀行も選択肢として十分アリです。
参考記事:定期預金金利の高い銀行!新規口座開設者限定キャンペーンも高金利
個人向け国債がおすすめな人・向いていない人
▼個人向け国債が向いている人
- 一般的な銀行の定期預金より高い金利で運用したい
- ネット銀行の高金利は知っているが、口座開設や預け替えなどが面倒
- 元本割れのない、安全性の高い商品で運用したい
- 投資に時間を割きたくない
- 大きな資金を安全に保管したい
- 定期的に利息を受け取りたい
▼向いていない人
- 1年以内に使う予定があるお金を預けたい(1年間は換金できず、1年で換金すると利子はほぼ残りらない)
- 資産を大きく増やしたい(株式や投資信託に比べると収益性は低め)
- 高い固定金利を10年間確保したい(新窓販国債(10年)のほうが利率が高い場合がある)
私が実際に購入した個人向け国債の例
2024年4月募集(2024年5月15日発行)の「個人向け国債(変動10年)第169回」を500万円分購入しました。購入はSMBC日興証券のネット取引で申し込みました。

個人向け国債の利子は年2回支払われるため、1回あたりの利子は半年分となります。
初回の適用利率は年0.50%(税引前)で、税引後では0.398425%でした。
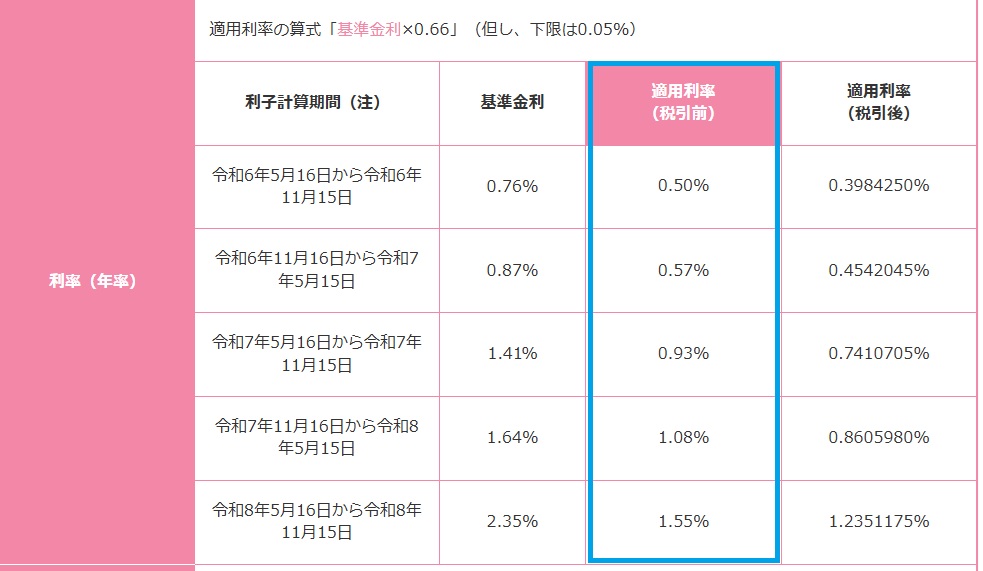
500万円分購入した場合の利子は以下のとおりです。
| 回数 | 利払日 | 適用利率(税引前) | 利子(税引前) | 利子(税引後) |
|---|---|---|---|---|
| 1回目 | 2024年11月15日 | 0.50% | 12,500円 | 9,961円 |
| 2回目 | 2025年5月15日 | 0.57% | 14,250円 | 11,356円 |
| 3回目 | 2025年11月17日 | 0.93% | 23,250円 | 18,528円 |
| 4回目 | 2026年5月15日 | 1.08% | 27,000円 | 21,515円 |
| 5回目 | 2026年11月16日(予定) | 1.55% | 38,750円 | 30,879円 |
| 6回目 | 2027年5月17日(予定) | 2.05% | 51,250円 | 40,840円 |
| 7〜20回目 | 2034年5月15日(最終) | 半年ごとに決定 | 未定 | 未定 |
購入当初の利率は年0.50%でしたが、市場金利に追随して上昇し、6回目(2027年5月支払い分)の利率は2.05%と、購入時の約4倍になりました。
現在、4回目までの利子を受け取り済みです↓

現在は金利上昇局面にあるため、半年ごとに適用利率が上昇しており、変動金利型のメリットが出やすい状況となっています。ただし、この上昇傾向が今後も続くとは限らず、金利が下がる可能性もあります。
「5年間、確実に〇%の金利を確保したい」と考えるのであれば、固定5年を選ぶのもアリだと思います。
私は、安全資産の置き場所として国債を選択しています。利率は高いに越したことはありませんが、現在の国債の金利水準であれば十分だと感じています。
新窓販国債とは?個人向け国債との違い
新窓販国債とは
新窓販国債(しんまどはんこくさい)は、国が毎月発行している国債を、銀行や証券会社の窓口でも買えるようにしたものです。個人だけでなく法人も購入でき、2年・5年・10年の3種類があります。どれも固定金利で、満期まで利率は変わりません。
購入価格は毎回の入札結果で決まるため、額面100円に対して99円台や100円台になることがあります。途中で売る場合は市場価格になるので、元本割れすることもあります。
▼2026年10月募集の新窓販国債
| 種類 | 表面利率 | 募集価格 (額面100円あたり) | 金利が1%上がったときの 価格の下がり方(目安) |
|---|---|---|---|
| 2年 | 2.0% | 100円14銭 | 約2円 |
| 5年 | 10月債は発表前 (9月債は2.2%) | - | 約5円 |
| 10年 | 3.1% | 100円39銭 | 約9円 |
新窓販国債は、金利が上がると価格が下がり、金利が下がると価格が上がります。値動きは期間が長いほど大きく、金利が1%下がった場合は、表とほぼ同じくらい価格が上がります。満期まで持てば、額面どおりの金額が戻ってきます。
※募集期間は金融機関によって異なります。価格の下がり方は概算です。最新の利率は毎月更新の記事にまとめています。
※新窓販国債は、市場で取引されている「利付国債」を、個人も買いやすいように窓口で募集する仕組みです。証券会社の画面では「利付国債(10年)」のように表示されます。
個人向け国債との違い
どちらも国が発行する国債ですが、仕組みが異なります。
>>現在募集中の個人向け国債・新窓販国債(財務省ウェブサイト)
| 項目 | 個人向け国債 | 新窓販国債 |
|---|---|---|
| 対象 | 個人のみ(※) | 個人・法人・団体 |
| 最低購入金額 | 1万円から(1万円単位) | 5万円から(5万円単位) |
| 種類 | 変動10年・固定5年・固定3年 | 2年・5年・10年 |
| 金利タイプ | 変動10年は半年ごとに見直し、固定5年・3年は固定 | すべて固定 |
| 最低金利 | 0.05%を保証 | 保証なし |
| 購入価格 | 額面100円につき100円 | 発行ごとに財務省が決定(額面100円につき99円や101円になることも) |
| 満期償還 | 額面100% | 額面100% |
| 中途換金・売却 | 1年経過後に国が額面で買い取る(直前2回分の利子相当額を差引) | 市場価格でいつでも売却できる(損益が発生する可能性) |
| 元本割れ | なし | 途中売却時はあり |
| 金利が上がったとき | 価格は変わらない(変動10年は利率も上がる) | 価格が下がる(期間が長いほど大きく下がる) |
新窓販国債の購入価格と経過利子(100万円分の例)
個人向け国債はいつでも額面どおりの金額で買えますが、新窓販国債は募集ごとに価格が決まり、さらに「経過利子」を上乗せして払う場合があります。2026年10月募集の新窓販国債(10年)を額面100万円分買った場合で見てみましょう。
| 項目 | 金額 | 説明 |
|---|---|---|
| 購入代金 | 1,003,900円 | 募集価格100円39銭(額面100円あたり) |
| 経過利子 | 約4,331円 | 前回の利払日から発行日までの51日分の利子を先に払う |
| 支払う合計 | 約1,008,231円 | |
| 満期に戻る金額 | 1,000,000円 | 額面どおり |
▼募集価格が100円より高いとき・低いとき
・100円より高い(今回の100円39銭など)
→ 実際の利回りは表面利率より少し下がる(今回は3.1%→3.048%)
・100円より低い
→ 実際の利回りは表面利率より少し上がる
経過利子は、最初の利払日に半年分の利子をまとめて受け取ることで戻ってくるので、損をするわけではありません。
個人向け国債(変動10年)と新窓販国債(10年)、どっちを選ぶ?
| 個人向け国債(変動10年) | 新窓販国債(10年) | |
|---|---|---|
| 2026年10月募集の利率 | 2.05%(半年ごとに見直し) | 3.1%(10年間固定) |
| 金利が上がったら | 利率も上がる | 変わらない |
| 金利が下がったら | 利率も下がる(最低0.05%) | 3.1%のまま |
| 途中で売ると | 元本割れしない(1年後から) | 元本割れすることがある |
| 向いている人 | 途中で使うかもしれない人、今後の金利上昇に期待する人 | 10年間使わないお金で、今の高い金利を固定したい人 |
実際に、2024年4月に買った場合を比べると、次のようになっています。
当初は新窓販国債(10年)のほうが高金利でしたが、その後も金利上昇が続き、2024年4月募集の個人向け国債(変動10年)は、2026年11月以降の適用利率が2.05%まで上昇しています。一方、新窓販国債(10年)は固定金利のため、2024年購入分は現在も0.8%のままです。
| 2024年4月購入 | 個人向け国債(変動10年) | 新窓販国債(10年) |
|---|---|---|
| 購入時の利率 | 0.5% | 0.8% |
| 2026年5月〜11月 | 1.55% | 0.8%(固定) |
| 2026年11月〜2027年5月 | 2.05% | 0.8%(固定) |
| 金利上昇時 | 利率が上がる | 変わらない |
買った時点では新窓販国債のほうが高金利でしたが、その後の金利上昇で逆転しています。どちらが得になるかは今後の金利しだいなので、迷う場合や途中で使う可能性がある場合は、個人向け国債(変動10年)を選んでおくのが無難です。
個人向け国債の税金(非課税になる方も)
個人向け国債の利子には、通常20.315%(所得税・復興特別所得税・住民税)の税金がかかり、受け取る際に差し引かれます。
ただし、障害者手帳をお持ちの方や、遺族基礎年金・寡婦年金を受けている方などは、「マル優」「特別マル優」という非課税制度を利用できます。
それぞれ350万円までの非課税枠があり、元本合計で最大700万円までの利子が非課税になります。
個人向け国債には「特別マル優」の350万円枠を利用できます。もう一方の「マル優」350万円枠は、銀行預金などに利用できます。
参考:
財務省「障害者等のマル優、特別マル優制度」
国税庁「障害者と税(少額貯蓄の利子等の非課税)」
▼非課税制度を利用できる主な方
・身体障害者手帳などの交付を受けている方
・障害年金を受けている方
・遺族基礎年金・寡婦年金などを受けている方(妻)
・児童扶養手当を受けている方(児童の母)
利用するには、購入前に金融機関で手帳や年金証書、本人確認書類などを提示し、所定の手続きをする必要があります。ネット証券では取り扱っていない場合もあるため、事前に購入する金融機関に確認してください。
国債はどこで買える?手数料は?
個人向け国債は毎月募集され、証券会社、銀行などの金融機関や郵便局で購入できます。
※個人向け国債の募集・発行スケジュールは財務省ホームページで確認できます
初めて購入する場合は、その金融機関で国債用の口座を開設する必要があります。銀行や郵便局の場合は、預金口座とは別に国債用の口座を作り、窓口で手続きをするのが一般的です。
ネット証券の場合、口座開設から購入までスマホだけで完結します。自宅にいながら、窓口の営業時間を気にせず手続きできます。
国債は、どの金融機関で購入しても金利や手数料などの条件は同じです。そのため、「〇〇証券で買うとお得」といった違いは基本的にありません。
ただし、購入時に実施されているキャンペーンを利用すれば、実質的にお得になります。
一部の証券会社では、購入金額に応じて現金がもらえるキャッシュバックキャンペーンを行っており、購入額が大きいほど還元額も増えます。
詳しくは下記記事で解説しています
参考記事:個人向け国債【2026年10月】全タイプ2%超え!キャッシュバックキャンペーンも
※個人向け国債は、NISA口座では購入できません
国債は「増やす」ではなく「守る」ための資産
国債を紹介すると、「インフレに負けるから意味がない。投資に回したほうがよい」といったニュアンスのコメントをよくいただきます。たしかに利回りだけを見ると、株や投資信託より見劣りするかもしれません。
しかし、国債はそもそも「資産を増やす」ではなく、「資産を守る」という位置づけです。株式市場の動きに左右されず、元本割れしないという安心感が国債の魅力でもあります。
そうした考えから、私は資産の一部を国債で運用しています。
実際、私自身も個別株、投資信託、債券、ソーシャルレンディング、FXなど、さまざまな投資を経験しており、投資の魅力も理解しています。
投資歴は30年以上になり、その間には〇〇ショックと呼ばれるような暴落局面も何度か経験しました。だからこそ、安全資産を持っておくことの大切さは、身をもって実感しています。
※本記事は情報提供を目的としており、特定の金融商品の購入を推奨するものではありません。
まとめ
個人向け国債は、投資商品としての収益性はそれほど高くありませんが、ほぼノーリスクで運用できる点が魅力です。額面での償還が約束されていて元本割れのリスクがないため、「お金を減らしたくない」という方には特に向いています。
| 個人向け国債の特徴 | |
|---|---|
| 発行者 | 日本国(財務省) |
| 元本 | 元本割れなし(国が責任を持って返済) |
| 種類 | 変動10年、固定5年、固定3年 |
| 最低金利 | 0.05% |
| 利払い | 年2回(半年ごと) |
| 購入単位 | 1万円以上1万円単位 |
| 中途換金 | 発行後1年経過で可能(直前2回分の利子相当額が差し引かれる)。換金しても元本割れしない |
| 税金 | 利子に対し20.315%の源泉徴収(所得税+復興特別所得税+住民税) |
| 購入場所 | 銀行、郵便局、証券会社など(ネット証券やネット銀行でも購入可) |
| リスク | 信用リスクはほぼなし(日本国の信用)/変動10年は金利低下で利率が下がる |
個人向け国債は、購入から1年が経過すれば元本割れせずに中途換金できます。ただし、直前2回分の利子相当額が差し引かれるため、1年程度で換金すると手元に残る利子はほとんどありません。
一方、新窓販国債は途中で売却すると元本割れする可能性があるため、満期まで保有することを前提に考えたい商品です。いずれも、当面使う予定のない余裕資金で購入するのが基本となります。
2026年10月募集分の個人向け国債は、3タイプすべての適用利率が年2%を超え、高い水準となっています。
今後も金利が上昇すると考えるなら、半年ごとに適用利率が見直される「変動10年」が個人的にはおすすめです。一方、現在の高い利率を満期まで確保したい方には「固定5年」も有力な選択肢だと思います。
コメント 初めてのコメントは承認後に表示されます