特定のお店で利用すると高還元になるクレジットカードとして、三井住友カード、三菱UFJカード、JCBカード、ローソンPontaプラスの4枚があります。
いずれも特約店(対象店舗)で利用すると還元率が5~20%と大幅にアップしますが、対象となるお店や支払い方法、還元条件はそれぞれ異なります。
この記事では、4枚すべてを実際に使っている私が、それぞれの違いや使い勝手、お得な選び方を比較・解説します。
特約店で高還元になるクレジットカードとは
通常のポイント還元率が0.5~1%程度のクレジットカードでも、特約店(対象店舗)では5~10%以上の高還元になることがあります。
コンビニやファストフード、ファミレスなど、普段よく利用するお店が対象になっていれば、一般的な高還元カードよりもかなり多くのポイントを貯められます。
ただし、対象店舗やポイント還元の条件はカードによって異なります。同じお店でも、支払い方法によって還元率が変わることがあるため、自分がよく利用するお店や支払い方法に合ったカードを選ぶことが大切です。
高還元クレジットカード4枚を比較
ここでは、三井住友カード(NL)・三菱UFJカード・JCBカード・ローソンPontaプラスの4枚について、還元率や対象となる支払い方法などを比較します。
| 三井住友カード(NL) | 三菱UFJカード | JCBカード | ローソンPontaプラス | |
|---|---|---|---|---|
| 年会費 | 永年無料 | 永年無料 | 永年無料 | 無料 2027年から1年間利用がない場合は2,200円 |
| 通常還元率 | 0.5% | 0.5% | 0.5%(Wは1%) | 1% |
| 特約店での還元率 | 7%(最大20%) | 7%(最大20%) | 最大10%(Wは10.5%) | 5%(最大15%) |
| 対象の支払い方法 | スマホのタッチ決済(Visa・Mastercard) | カード現物(差し込み・タッチ決済など)、Apple Pay(QUICPay) | カード現物・スマホ決済(タッチ決済・QUICPay) | カード現物(差し込み・タッチ決済など)、Apple Pay(QUICPay) |
| 事前登録・エントリー | 不要 | エントリー(初回のみ) | 店舗ごとに登録(初回のみ) | アプリでエントリー(半年ごと) |
| 貯まるポイント | Vポイント | グローバルポイント | J-POINT | Pontaポイント |
※Oliveフレキシブルペイ(クレジットモード)は特約店で8%、最大20%です。
※最大還元率は、各カードの追加条件をすべて満たした場合です。
三井住友カード
対象のコンビニや飲食店で7%還元。対象店舗が幅広く、家族ポイントやVポイントアッププログラムなどの条件を満たせば、最大20%還元も狙えます。
関連記事:三井住友カード徹底解説
三菱UFJカード
セブン‐イレブンやローソン、オーケー、東急ストア、回転寿司、松屋など、幅広いお店で7%還元。スーパーも対象になっているのが大きな魅力です。
三菱UFJ銀行を支払口座に設定するなど、各種条件を満たせば最大20%還元も可能です。
関連記事:三菱UFJカード徹底解説
JCBカード
マクドナルドのモバイルオーダーやスターバックス、すき家などの飲食店で高還元を狙えます。
対象店舗では最大10%(JCBカードWは最大10.5%)還元。店舗ごとにポイントアップ登録が必要です(初回のみ)。
関連記事:JCBカード徹底解説
ローソンPontaプラス
通常還元率が1%と高く、対象店舗では5%、条件を満たせば最大15%還元になります。
ポイント付与の対象外となる利用が少ないため、特約店だけでなく、普段の買い物に使うカードとしてもおすすめです。
関連記事:ローソンPontaプラス徹底解説
▼スマホのタッチ決済でエラーが発生する場合も
三菱UFJカードやローソンPontaプラスなど、三菱UFJニコス発行のカードでは、Apple Payに登録したMastercardでスマホのタッチ決済をすると、一部店舗で「G65」エラーが発生し、支払いができません。オーケーやスシローなどで事例が報告されています。
なお、両カードともスマホの国際ブランドのタッチ決済は、特約店の高還元対象外です。高還元を受けるには、カード本体やApple Pay(QUICPay)など、指定された方法で支払う必要があります。
カードによって高還元になる支払い方法が違う!
特に注意したいのが、高還元の対象となる支払い方法です。
例えば、三井住友カードと三菱UFJカードは、高還元になる支払い方法がほぼ逆になっています。
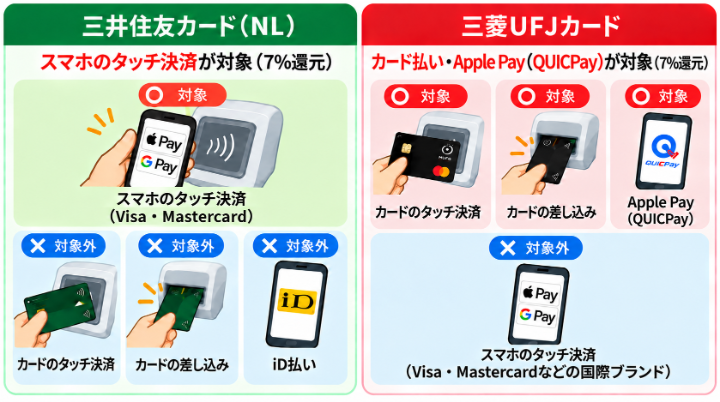
・三井住友カード:7%還元の対象はスマホのタッチ決済。カード現物での支払いは対象外です。
・三菱UFJカード:カード現物での決済やApple Pay(QUICPay)が対象。スマホのタッチ決済(Visa・Mastercardなどの国際ブランド決済)は対象外です。
なお、ローソンPontaプラスも三菱UFJカードと同様に、カード現物やApple Pay(QUICPay)での支払いが対象です。JCBカードは、カード現物・スマホ決済のどちらも対象です。
特約店が重複するカードを比較
4枚のカードは、特約店が重なる組み合わせで、大きく2つのグループに分けられます。
- 三井住友カードとJCBカード
- 三菱UFJカードとローソンPontaプラス
それぞれのグループ内では、対象店舗が似ており、多くの特約店が共通しています。
そのため、2枚持ちするなら、異なるグループから1枚ずつ選ぶのがおすすめです。 高還元になるお店の幅が広がり、よりお得に使い分けられます。
三井住友カードとJCBカード
マクドナルドやすき家、ガストなど、ファストフードや飲食チェーンを中心に特約店が重なっています。
| 店舗名 | 三井住友カード | JCBカード(S) |
|---|---|---|
| マクドナルド | 7%(スマホのタッチ決済・モバイルオーダー) | 10%(モバイルオーダー・デリバリー) |
| すき家・吉野家 | 7% | 10% |
| ガスト・バーミヤン | 7% | 10% |
| スターバックス | 7%(モバイルオーダー) | 10%(オンライン入金・モバイルオーダーなど) |
※JCBカードはお店ごとにポイントアップ登録が必要です。マクドナルドの店頭注文、スターバックスの店頭入金は対象外です。
対象店舗での基本還元率はJCBカードの方が高いものの、三井住友カードは対象店舗が幅広く、家族ポイントやVポイントアッププログラムなどを活用すれば、還元率をさらに高めることができます。
三菱UFJカードとローソンPontaプラス
オーケーや回転寿司チェーン、松屋など、共通する特約店が多くあります。
| お店 | 三菱UFJカード | ローソンPontaプラス |
|---|---|---|
| オーケー | 7% | 5% |
| くら寿司・スシロー | 7% | 5% |
| 松屋 | 7% | 5% |
| ピザハット | 7%(オンライン注文) | 5% |
| コカ・コーラ自販機 | 7% | 5% |
※ローソンPontaプラスはアプリでのエントリーが必要です。
上乗せ還元の対象となる利用金額は、三菱UFJカードが月5万円まで、ローソンPontaプラスが月3万円までと差があります。同じお店で使う場合は、三菱UFJカードの方が有利になるケースが多いでしょう。
ポイントとアプリの使いやすさ
ポイントの使いやすさ
還元率だけでなく、貯まったポイントの使いやすさもカード選びのポイントです。
| カード | ポイント | 使いやすさ | 主な使い道 |
|---|---|---|---|
| 三井住友カード | Vポイント | ◎ | カード代金への充当、WAON POINTに交換してウエル活 |
| 三菱UFJカード | グローバルポイント | ○ | グローバルポイント Wallet、カード代金への充当 |
| JCBカード | J-POINT | △ | MyJCB Pay、カード代金への充当 |
| ローソンPontaプラス | Pontaポイント | ◎ | au PAYへのチャージ、ローソンのお試し引換券 |
※使いやすさは、私が使った感想です。
ポイントの使いやすさでは、VポイントとPontaポイントが優秀です。どちらも使い道が豊富で、通常ポイントは貯めたり使ったりすることで有効期限が延長されるため、普段から利用していれば失効のリスクも低くなります。
三菱UFJカードのグローバルポイントやJCBカードのJ-POINTは、交換先や利用方法によってはポイントの価値が下がってしまうため、注意が必要です。ただし、グローバルポイントは等価交換できるグローバルポイントWalletでタッチ決済やネットショッピングに利用できるため、比較的使いやすいと感じます。一方、J-POINTを等価で使えるMyJCB Payは店頭でのコード決済となるため、使い勝手はやや劣ります。また、どちらも一般カードではポイントの有効期限が2年間で、新たにポイントを貯めても期限は延長されません。
アプリの使いやすさ
4枚とも、利用明細はスマホのアプリで確認できます。
| カード | 使うアプリ |
|---|---|
| 三井住友カード | Vpassアプリ |
| 三菱UFJカード | MDCアプリ |
| JCBカード | MyJCBアプリ |
| ローソンPontaプラス | MDCアプリ(明細)、ローソンPontaプラスアプリ(キャンペーン) |
実際に使ってみた感想としては、三井住友カードのVpassアプリとJCBカードのMyJCBアプリが優秀だと感じています。利用明細やポイントの確認がしやすく、普段使いで不便を感じることはほとんどありません。
三菱UFJカードとローソンPontaプラスは、どちらもMDCアプリを利用します。複数のカードを持っている場合は、簡単に切り替えて管理できる点が便利です。使いにくいわけではありませんが、VpassアプリやMyJCBアプリと比べると情報量が少なく、操作性ももう一歩という印象です。
なお、ローソンPontaプラスアプリは、主にキャンペーン情報の確認やエントリーに利用するアプリです。
三井住友カードと三菱UFJカード、どっちを選ぶ?
セブン‐イレブンとローソンは、三井住友カードと三菱UFJカードのどちらも7%還元です(三井住友カードはセブン‐イレブンで条件を満たすと最大10%)。
コンビニではどちらを使っても大きな差はないので、普段よく利用するお店・支払い方法・ポイントの使いやすさで選ぶのがおすすめです。
| こんな人におすすめ | おすすめカード |
|---|---|
| ・スマホのタッチ決済をよく使う ・マクドナルドやファミレスをよく利用する ・Vポイントを貯めたい | 三井住友カード |
| ・カード本体で支払いたい ・オーケーなどのスーパー、寿司チェーン、松屋などをよく利用する ・三菱UFJ銀行の口座を持っている ・グローバルポイントを活用できる | 三菱UFJカード |
対象店舗は完全には重ならないため、2枚を持って使い分けるのもおすすめです。どちらも年会費は永年無料なので、維持費はかかりません。
【体験談】4枚とも持っている私の使い分け
私は今回紹介した4枚のカードをすべて持っており、普段からお店に合わせて使い分けています。すべて年会費無料です(三井住友カードは修行達成済)。
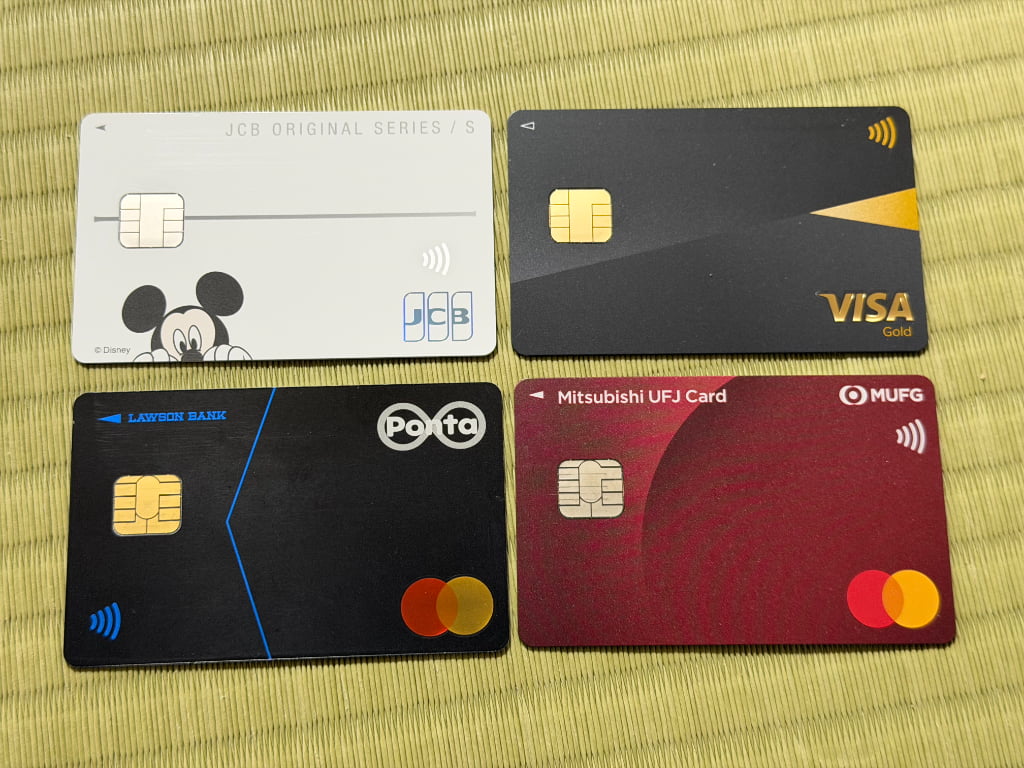
基本的には、よく利用するお店で還元率が高くなるカードを選ぶだけ。実際にどのくらいポイントが貯まるのか、私の利用状況をご紹介します。
▼私の特約店利用状況
| 店舗名 | カード名 | 還元率 | 利用金額 | ポイント還元 |
|---|---|---|---|---|
| ローソン・ドトール・ガストなど | 三井住友カード | 10.5% | 6,000〜12,000円 | 630〜1,260円相当 |
| サンマルクカフェなど | JCBカード | 10% | 1,000〜2,000円 | 100〜200円相当 |
| オーケーなど | 三菱UFJカード | 13% | 10,000〜30,000円 | 1,300〜3,900円相当 |
| 合計 | 17,000〜44,000円 | 2,030〜5,360円相当 |
※三井住友カードと三菱UFJカードの還元率は、2026年10月時点で私に適用されている還元率です。
普段の買い物で月に約2,000〜5,000円相当のポイントが貯まります。
いつも利用しているお店でカードを使い分けるだけで月に約2,000〜5,000円相当のポイントが貯まります。これだけポイントが貯まると、馬鹿にできませんね。
ちなみに、以前はオーケーではローソンPontaプラスを使っていましたが、特典の改定によって三菱UFJカードの方が還元率が高くなったため、今は使っていません。
▼支払い方法・携帯しているカード
4枚のカードはすべてApple Payに登録しており、普段はスマホのタッチ決済やQUICPayで支払っています。
ただし、三菱UFJカードだけは現物のカードも持ち歩いています。 オーケーではQUICPayで支払えますが、特約店の中にはQUICPayに対応していないお店もあるためです。
お店ごとにお得なカードを調べる
「このお店では、どのクレジットカードを使うのがお得?」と迷うこともあると思います。
そんなときに使えるように、特約店ごとの還元率を簡単に調べられる「クレカ特約店かんたん検索」というツールを作りました。
アプリのインストールは不要で、スマホやパソコンのブラウザから無料で利用できます。
お店の名前からお得なカードを探したり、カードごとの対象店舗を確認したりできます。
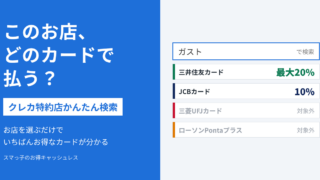
よかったら使ってみてください。
まとめ
今回紹介した4枚は、いずれも年会費無料で、対象店舗での高いポイント還元率が魅力です。
- 三井住友カードとJCBカードは、コンビニや飲食店などで特約店が重なる
- 三菱UFJカードとローソンPontaプラスは、スーパーや飲食店などで特約店が重なる
- 三井住友カードはスマホのタッチ決済、三菱UFJカードはカード本体やApple Pay(QUICPay)など、高還元の対象となる支払い方法が異なる
2枚持ちするなら、特約店が重複しにくい組み合わせを選ぶことで、幅広いお店で高還元を狙えます。
どのカードがお得かは、普段利用するお店によって変わります。対象店舗や支払い方法、ポイントの使いやすさも比較しながら、自分の生活スタイルに合ったカードを選ぶことが大切です。
クレジットカードを新しく作るのは、少し面倒に感じるかもしれません。
ただ、普段利用しているお店が特約店になっているなら、いつもの支払い方法を変えるだけで、もらえるポイントが大きく増える可能性があります。
例えば、毎月1,000円相当のポイントが増えるだけでも、年間では12,000円相当。 こうした差も、1年、2年と積み重なると馬鹿にできません。
まずは普段よく利用するお店で還元率が高くなるカードを検討してみてはいかがでしょうか。
コメント 初めてのコメントは承認後に表示されます